
집 구하기 전 나의 현실 예산 계산법: 보증금 외에 숨어있는 비용 5가지
첫 독립이나 이사를 준비하는 사회초년생이 집을 구할 때 가장 흔히 하는 실수가 있습니다. 바로 “내 통장에 있는 돈 = 보증금 예산”으로 생각하는 것입니다.
하지만 부동산 거래를 할 때는 보증금 외에도 반드시 지출해야 하는 각종 부대비용이 존재합니다. 이러한 초기 비용과 매달 나가는 실질 고정비를 미리 계산해 두지 않으면, 계약 직후 통장 잔고가 바닥나 이사 첫날부터 곤란을 겪게 됩니다.
사회초년생의 안전한 첫걸음을 위해, 집을 구하기 전 반드시 파악해야 할 ‘현실 예산 산정 가이드’와 ‘숨은 비용 계산법’을 상세히 정리해 드립니다.
1. 보증금 예산 산정: 내 순자산 vs 대출 실행 한도
집을 알아보려면 내가 동원할 수 있는 자금을 정확히 파악해야 합니다.
(1) 내 순자산 파악
- 실제 가용 현금: 예·적금, 주식, 현금 자산 중 즉시 현금화할 수 있는 금액.
- 비상금 제외하기: 이사 직후 병원비, 생활비 등으로 사용할 최소 100만~200만 원의 비상금은 보증금 예산에서 무조건 제외해야 합니다.
(2) 청년 전세자금대출 활용 한도
정부 지원 청년 전세자금대출(버팀목 등)을 계획하고 있다면 다음 조건을 고려해야 합니다:
뱅크샐러드
- 최대 대출 한도: 청년 버팀목전세자금대출 기준 최대 2억 원 (만 25세 미만 단독 세대주는 1.5억 원) 서울특별시+ 1
- 대출 비율: 보증금의 최대 80% 이내 뱅크샐러드
- 자기자본 필요 비율: 최소 보증금의 20% 이상은 본인 현금으로 보유하고 있어야 합니다.
예시: 보증금 1억 5,000만 원짜리 전셋집을 구하는 경우
- 대출 가능액 (80%): 1억 2,000만 원
- 필요 자기자본 (20%): 3,000만 원
2. 놓치기 쉬운 초기 일시불 부대비용 5가지
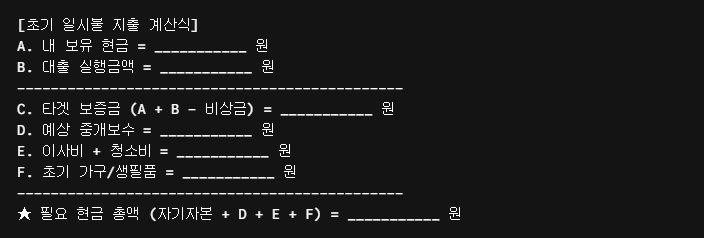
계약서 수인 및 입주 날 일시불로 나가는 초기 비용입니다. 보증금과 별도로 통장에 최소 150만~300만 원의 현금이 더 확보되어 있어야 안전합니다.
① 부동산 중개보수 (복비)
공인중개사를 통해 계약 시 지급하는 수수료로, 상한요율 법정 범위 내에서 계산됩니다.
- 전세 계약시:
전세보증금 × 요율집품+ 1- 5,000만~1억 원 미만: 요율 0.4% (한도액 30만 원)
- 1억~6억 원 미만: 요율 0.3% 집품
- 월세 계약시 (환산보증금 적용):
[보증금 + (월세 × 100)] × 요율(단, 환산금액이 5,000만 원 미만일 경우월세 × 70적용) 서울특별시+ 2
실제 계산 예시: 보증금 1,000만 원 / 월세 60만 원 인 원룸
- 환산보증금: 1,000만 + (60만 × 100) = 7,000만 원
- 중개보수: 7,000만 원 × 0.4% = 28만 원 (부가세 별도)
② 이사 비용
- 짐이 적은 1인 가구 (소형 포장이사/용달): 15만~30만 원 선
- 일반 포장이사 (투룸 이상): 50만~100만 원 이상
- Tip: 손 없는 날이나 주말은 비용이 20~30% 상승하므로 평일 이사를 추천합니다.
③ 입주 청소비
원룸·투룸 기준 전문 업체 이용 시 평당 1.5만~2만 원 선입니다.
- 평균 비용: 15만~25만 원 (직접 청소할 경우 청소 도구 비용 약 3만~5만 원 발생) 동아일보
④ 행정 및 보증료 수수료
- 전입신고 및 확정일자 부여: 약 600원~1,000원 (주민센터 방문 시)
- 전세보증금 반환보증보험 가입비: 보증금액과 주택 유형에 따라 차등 적용 (전세 1억 원 기준 연 10만~20만 원 수준)
⑤ 생필품 및 가전·가구 구입비
풀옵션(세탁기, 냉장고, 에어컨 포함) 매물이 아닌 경우 기본 가전/가구, 생필품(식기, 청소도구, 커튼 등) 구입에 최소 50만~100만 원이 추가 지출됩니다.
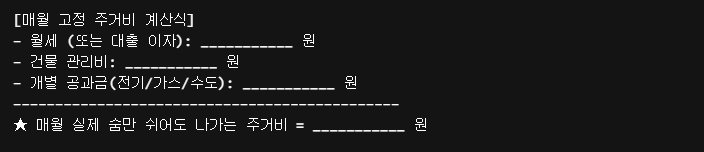
3. 매달 나가는 숨은 고정비: 월세가 다가 아니다
집을 구한 뒤 매달 내 통장에서 빠져나가는 ‘실질 주거비’는 월세 하나만이 아닙니다.
| 항목 | 평균 지출 금액 | 설명 및 주의사항 |
|---|---|---|
| 월세 | 40만 ~ 80만 원 | 매달 고정 지출 |
| 건물 관리비 | 5만 ~ 15만 원 | 엘리베이터, 청소비, 인터넷 포함 여부 체크 필수 |
| 개별 공과금 | 5만 ~ 15만 원 | 전기세, 도시가스, 수도세 (계절별 변동 폭 큼) |
| 대출 이자 | 변동 지출 | 전세자금대출 실행 시 매달 상환하는 이자 |
⚠️ 관리비 꼼수 매물 주의! 최근 월세를 낮추고 관리비를 15만~20만 원 이상 높게 받는 꼼수 매물이 늘었습니다. **”월세 50만 원 + 관리비 15만 원”**인 집은 **”월세 65만 원”**과 동일한 집입니다. 집을 비교할 때는 반드시 **‘월세 + 관리비 + 예상 공과금’**의 합계로 비교해야 합니다.
4. [실전] 사회초년생 현실 예산 엑셀 산출 공식
집을 구하러 나서기 전, 아래 서식을 활용해 본인의 총예산을 직접 계산해 보세요.
💡 요약 및 차별화 팁
- 통장 잔고 전체를 보증금으로 잡지 말고 최소 200만~300만 원의 부대비용 및 비상금 예비비를 빼두어야 합니다.
- 집을 알아볼 때는 월세 표기 금액이 아닌
월세 + 관리비 + 대출 이자의 합산액을 내 월 수입의 25~30% 이내로 맞추는 것이 안전합니다.
- 다음 편 예고: 전세 vs 월세 vs 반전세, 내 소득과 상황에 맞는 계약 유형 찾기 (사회초년생 연봉대별 유리한 계약 방식과 기회비용을 명확하게 비교해 드립니다.)

댓글 0
첫 댓글을 남겨보세요.